
دكتورحمادة صلاح يكتب: مفارقة البنك المركزي في مواجهة الصدمات الخارجية

الخبير الاقتصادي الدكتور حمادة صلاح بكلية السياسة والاقتصاد جامعة السويس يكتب أنا الاقتصاد يمثل السيار ةوسعر الفائدة يمثل فرامل اليد بالسيارة و هيكل الإنتاج هو جسم السيارة والبنك المركزي هو السائق عندما تصطدم السيارة بمطب، فإن حجم الأضرار يتوقف على عاملين : - الاول قدرة هيكل السيارة على امتصاص الصدمات. فكلما كان الهيكل قويًا، كانت الأضرار أقل، والعكس كلما كان كلما كان هيكل هش ضعيف كانت الصدمة وأثرها كبير - كذلك على مهارة السائق في التعامل مع المطب، كذلك الأمر بالنسبة للاقتصاد فكلما كان الهيكل الإنتاجي للدولة قادرًا على توفير احتياجاتها من السلع والخدمات، كانت أكثر قدرة على مواجهة الصدمات الخارجية. أما الاقتصاد الذي يعتمد على استيراد احتياجاته من الخارج، فيكون أكثر هشاشة أمام اضطرابات الأسواق العالمية. كذلك يتوقف الأمر على قدرة السائق لمواجهة المطب بحرافية عندما يجد السائق أي مطب أو حفرة بلغة الاقتصاد صدمة خارجية لابد للسائق المحترف أن يبطئ السيارة حتي يتجاوز هذا المطب منذ مطلع 2026، واجه الاقتصاد المصري مطب كبيرً تمثل في التوترات الجيوسياسية، وخاصة المواجهة الأمريكية الإيرانية واضطرابات الملاحة في مضيق هرمز، وما صاحبها من ارتفاع أسعار الطاقة وتزايد الضغوط على زيادة تكلفة الاستيراد فهي سلع ضرورية لايمكن الاستغناء عنها ، وزاد الامر صعوبة ارتفاع اسعار الفائدة العالمبة لمواجهة التضخم العالمي فادي الي ضعف تنافسية الجنية المصري لجذب مزيد من الاموال الساخنة لمواجهة الضغوط انعكست هذه الصدمات على سوق الصرف، ليتراجع الجنيه بما يقارب من 20 % من قيمته ( ليتفوق على العديد من عملات العالم في الانخفاض باستثناء ايران ) فقد انخفض من مستويات تقارب 47 جنيهًا للدولار في بداية العام إلى نحو 56 جنيهًا في اخر أكتوبر، وفي رأيي الشخصي ما زاد من الامر صعوبة في تدهور قيمة الجنية عندما صرح الرئيس السيسي باستعداد مصر للدفاع عن اشقائنا في دول الخليح في مواجهة الاعتدات المستمرة في هذا الاسبوع من شهر اكتوبر شهدت موجة من التخارج للأموال الساخنة وقصيرة الاجل، سجلت نحو 1.67 مليار دولار خلال جزء من أسبوع التعاملات، ووصلت إلى نحو 3.5 مليار دولار منذ بداية موجة التخارج، قبل عودة بعض التدفقات في نهاية الأسبوع. الاكثر خطورة هو ان حيازة الاجانب لادوات الدين قصيرة الاجل مع الاموال الساخنة ( التي يمكن ان تتاثر بشكل سريع للتوترات ) بلغت نحو 40 مليار وهو ما يشكل حوالي 70 % من اجمالي الاحتياطيات لدي البنك المركزي . وهنا تظهر درجة الهشاشة في اقتصاد يعتمد على تدفقات الأموال الساخنة وقصيرة الاجل لتوفير جانب من احتياجاته التمويلية، والذي يصبح أكثر عرضة للاهتزاز عندما تقرر هذه الأموال الخروج بحثًا عن عائد أعلى أو مخاطر أقل في أسواق أخرى. البنك المركزي يضغط على الفرامل أمام هذه التطورات، لم يكن أمام البنك المركزي المصري سوى استخدام فرامل اليد وهي رفع سعر الفائدة 1 % في في 29 أكتوبر 2026 ليصل سعر الإيداع إلى 20% وسعر الإقراض إلى 21%. في محاولة للسيطرة على تخارج الاموال الساخنة وادوات الدين قصيرة الاجل ، ليجعل الجنية اكثر عائدا ومربح امام الاجانب لتعود مرة اخري استثمارات الاجانب في ادوات الدين قصيرة الاجل لكن المشكلة أن استخدام الفرامل له تكلفة، خصوصًا عندما تكون السيارة تسير بالفعل في طريق يعاني من صعوبات. فرفع سعر الفائدة ليس قرارًا بلا ثمن، وإنما يحمل مجموعة من التداعيات على النشاط الاقتصادي، يمكن تلخيصها في الآتي: - عندما ترفع أسعار الفائدة، ترتفع تكلفة الاقتراض الحكومي، سواء من خلال إصدار ديون جديدة أو إعادة تمويل الديون التي يحين موعد استحقاقها. فكل زيادة بمقدار نقطة مئوية واحدة في أسعار الفائدة قد ترفع مدفوعات فوائد الدين المحلي بنحو 120 مليار جنيه.وهذا يعني أن جزءًا إضافيًا من موارد الموازنة العامة سيتجه إلى خدمة الدين بدلًا من توجيهه إلى الإنفاق على الصحة والتعليم والاستثمار العام وبرامج الحماية الاجتماعية. اذ تشكل فوائد الدين وحدها حوالي 74 % من اجمالي ايرادات الدولة وبالتالي يتقلص الحيز المالي المتاح أمام الحكومة، وتصبح المفاضلة بين أوجه الإنفاق العام أكثر صعوبة. - كذلك رفع الفائدة يعني ارتفاع تكلفة البيع بالتقسيط وكذلك ارتفاع تكلفة الاقتراض وبالتالي يؤدي الي تباطوء الاستهلاك والاستثمار كلها قنوات تؤدي إلي دخول الاقتصاد في ركود اقتصادي إذن، هل كان قرار رفع الفائدة خطأ؟ فالبنك المركزي يتعامل مع مجموعة من المخاطر المتزامنة، ولا يمكن تجاهل خطورة تراجع الجنيه، أو ارتفاع أسعار الطاقة، أو خروج رؤوس الأموال، أو انتقال التضخم المستورد إلى السوق المحلية. لكن السؤال الأهم ليس ما إذا كان رفع الفائدة ضروريًا في هذه اللحظة أم لا، وإنما: إلى أي مدى يمكن الاعتماد على سعر الفائدة وحده لحماية الجنيه وتحقيق الاستقرار الاقتصادي؟ فالفائدة المرتفعة قد تساعد على جذب رؤوس الأموال الأجنبية، وتهدئة الضغوط على سعر الصرف، لكنها لا تبني مصنعًا، ولا تزيد إنتاج القمح، ولا توفر احتياجاتنا من الطاقة، ولا ترفع القدرة التنافسية للصادرات المصرية. المشكلة الحقيقية ليست في الفرامل وحدها، وإنما في السيارة نفسها فإذا كان هيكل الإنتاج قويًا، وكانت الدولة قادرة على توفير جانب كبير من احتياجاتها محليًا، وزيادة صادراتها، وتوليد موارد مستدامة من النقد الأجنبي، فإنها ستكون أكثر قدرة على امتصاص الصدمات الخارجية دون الحاجة إلى اللجوء المتكرر إلى رفع أسعار الفائدة. أما إذا ظل الهيكل الإنتاجي هشًا، وظل الاقتصاد يعتمد على استيراد احتياجاته الأساسية، وعلى تدفقات الأموال الساخنة، فإن كل صدمة خارجية ستعيدنا إلى المربع نفسه ضغوط على الجنيه، ثم تدخل نقدي، ثم ارتفاع تكلفة التمويل، ثم تباطؤ الاستثمار والنمو.
 حريق هائل بارض فضاء بها تشوينات لمصنع كرتون بالسادات.. والمحافظ تمت السيطرة...
 العميد تامر يسري: السيطرة على حريق بشركة اخشاب بالمنطقة الصناعية
 المحكمة الاقتصادية تقضي بالحبس 10 سنوات للمتهمين في قضية توظيف أموال بمليار...
 محافظ سوهاج يحيل واقعة مصرع 3 أشخاص داخل بيارة صرف صحي بجرجا...
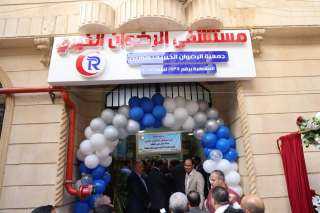 محافظ المنوفية يفتتح مستشفى الرضوان الخيري بهورين لتعزيز حودة الخدمات
 تحت قيادة وأنظار د.ضياء الدين جابر .. معهد الإسكندرية يكتسح جوائز...
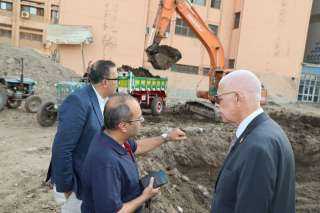 جامعة المنوفية تكتب فصلا جديدًا في حلم المدنية الطبية.. بدء اعمال الحفر...
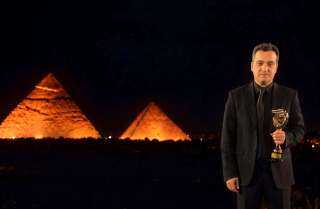 وليد الحريري يحصد جائزة أفضل مصمم إضاءة لعام 2026